image photo
払い続けても、
資産にならない家賃。
脱・賃貸を、はじめませんか
いまの暮らしと、その先の人生から住まいを考える。
住まいの答えは、
数字を並べると見えてくる。
毎月支払う家賃は、いくら払い続けても資産にはなりません。
とはいえ「では買うべきか」は、勢いで決められるものでもありません。
このページでは、判断のための材料を三つの視点で整理しました。
分譲と賃貸を、
6つの視点で比べる
費用、人生設計、設備、
柔軟性、住み替え、もしもの場合。
それぞれのメリットと
デメリットを並べます。
はじめる時期で、
支払いはどう変わるか
同じ借入額でも、30歳と35歳では
必要な頭金や完済年齢が変わります。
実額で比較します。
返す年数と人数で、
組み立てを選ぶ
お一人で返すか、ご夫婦で分け合うか。
無理なく返せる形を探します。
COMPARE
分譲と賃貸を見極める、6つのポイント
01費用
家賃?住宅ローン?
いったいどちらがお金が必要?
- 分譲
-
メリット
資金計画が立てやすく、
ローンの返済後は資産として残ります。 -
デメリット
購入時の頭金、購入後は
管理費・修繕費の支払いが発生します。
- 賃貸
-
メリット
その時の収入や家族のスタイルに
合わせて住まいを変えられます。 -
デメリット
家賃に加え更新料などが発生。
資産としては残りません。
02人生設計
家族が増えたら?子どもの学費は?長い人生を考えたらどっちがいいの?
- 分譲
-
メリット
将来かかる費用も見据えて
資金計画が立てられます -
デメリット
広さは変えられないため、
購入時の判断が重要になります。
- 賃貸
-
メリット
家族のスタイルに合わせて、
その都度引越しが出来ます。 -
デメリット
自由な反面、高齢になると
審査が厳しくなることも。
03設備
毎日使う設備は使い勝手も、見た目にもこだわりたい。
- 分譲
-
メリット
設備・仕様の品質が高く、
ペットと一緒に暮らせる
マンションもあります。 -
デメリット
住み続ければ古くなり、
リフォームにも費用が発生します。
- 賃貸
-
メリット
新しい設備・仕様の
住まいを選ぶことが可能です。 -
デメリット
品質が高い物件は少なく、
自由なリフォームは不可。
04柔軟性
家族の変化に対する柔軟性や、
自分だけのこだわりも加えたい。
- 分譲
-
メリット
住戸内リフォームが自由で、
暮らしに合わせ変更可能。 -
デメリット
規模が大きくなれば、
その分コストも大きくなります。
- 賃貸
-
メリット
暮らしの変化を、
引っ越しをすることで解決できます。 -
デメリット
設備・内装を変えることは
原則できません。
05住み替え
急な転勤で家族みんなで引越し。
それぞれの違いは?
- 分譲
-
メリット
賃貸で収益を得たり、
資産として将来売却も可能です。 -
デメリット
貸出先や売却先が決まるまで
支払いが重なる場合もある。
- 賃貸
-
メリット
手続きが比較的容易で、
短期間での引っ越しが可能です。 -
デメリット
同条件の住まいが
見つかるとは限りません。
06もしもの場合
もし、世帯主が病気をしてしまったら?
住宅ローンや家賃が心配・・・
- 分譲
-
メリット
団体信用生命保険に加入していれば、
ローンが免除に。 -
デメリット
団信に加入した場合は、
保険料がかかります。
- 賃貸
-
メリット
生活状況が変われば、
自分に合う家へ引越しが出来ます。 -
デメリット
家賃の支払いは、
これからも続いていくことになります。
家を買うか借りるかの判断で大切なのは、今のライフスタイルだけでなく、
子育てや老後など長い目で考えて住まい選びをすること。
まずは専門のスタッフに相談することから、はじめてみませんか
前提 | 6,000万円の住居を購入する場合
「いつ、はじめるか」で支払いは変わる
借入 6,000万円・変動金利 年1.03%・ボーナス返済なしで試算
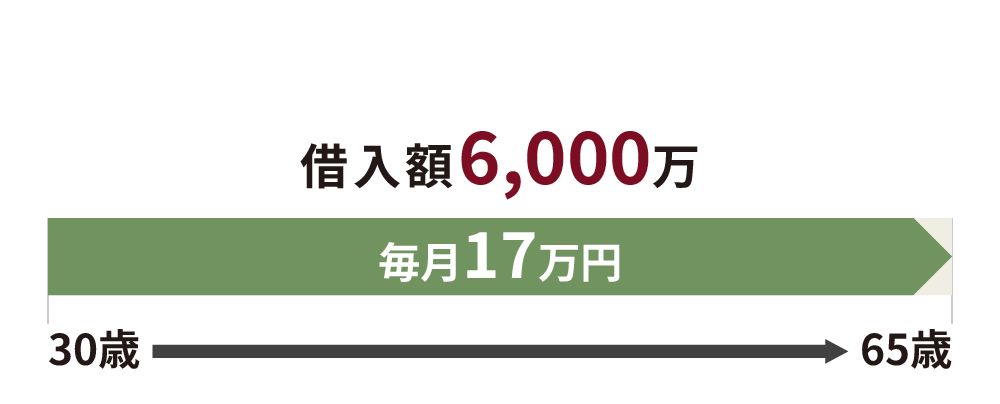
30歳ではじめる場合
月々17万円で65歳で完済
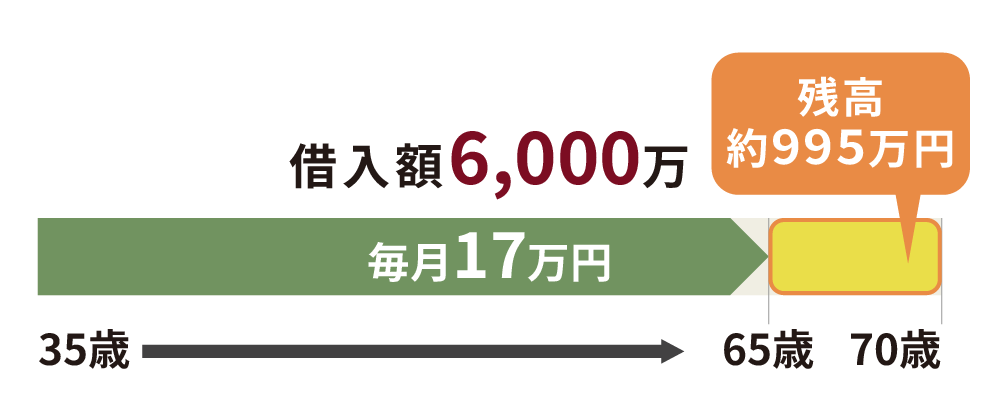
35歳ではじめる場合
65歳時点で残高 約995万円。定年後も5年間、返済が続きます。
35歳からはじめ、65歳までに返済する予定では・・・
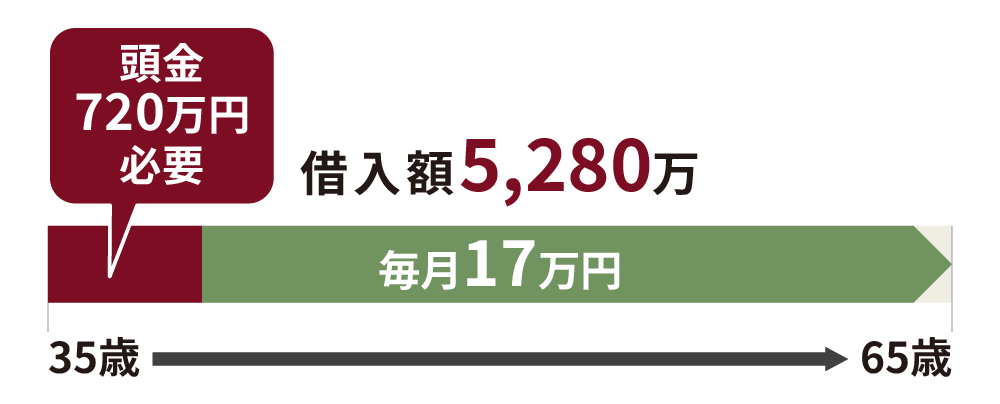
35歳・頭金を用意した場合
月々支払いが同じ場合は、頭金約720万円が必要。
35歳から借りて返済額を増やした場合
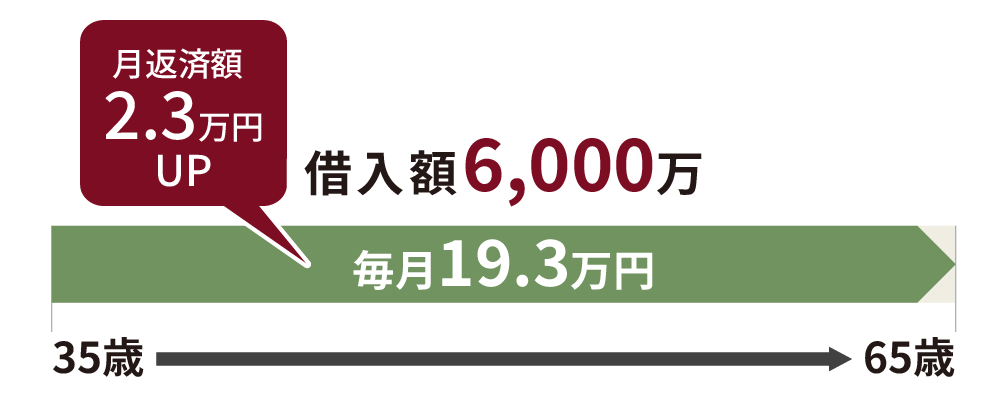
期間を縮める分、月々は+2.3万円に。
早めに知っておくほど、選べる形はひろがります。
01はじめる年齢を知ると、
計画が立てやすい
完済したい年齢から逆算すれば、用意する頭金の目安が見えてきます。早めに把握しておくと安心です。
02期間と月々は、
バランスで選べる
返済期間の取り方しだいで、毎月の負担は調整できます。ご家族の暮らしに合う配分を選びましょう。
03金利の動向を知ると、
落ち着いて判断できる
適用される金利によって計画は変わります。今の条件を確かめたうえで、落ち着いて判断しましょう。
FAMILY
家族のスタイルに合わせて
選べるお支払い方法
01ご夫婦のどちらかお一人でご返済なら返済期間と月々をバランスよく
条件:〈Eタイプ・102号室〉予定販売価格 5,968万円/頭金8万円・借入金額5,960万円
返済期間35年
変動金利 1.03%
- 月々返済
- 169,076円元本5,690万円
- ボーナス時加算
- 0円
返済期間40年
変動金利 1.03%
- 月々返済
- 154,393円元本5,960万円
- ボーナス時加算
- 0円
返済期間50年
変動金利 1.13%
- 月々返済
- 130,069円元本5,960万円
- ボーナス時加算
- 0円
返済期間50年
変動金利 1.13%
- 月々返済
- 89,914円元本4,120万円
- ボーナス時加算
- 241,355円 元本1840 万円
※提携金融機関/auじぶん銀行。変動金利 年1.03%(一般団信限定金利、店頭表示金利3.141%から2.111%引き下げ)、元利均等返済・融資手数料型。※借入期間を35年1ヶ月以上(長期返済)とする場合は、年0.1%の金利上乗せが発生します。※融資限度額/500万円以上2億円以内(10万円単位)。返済期間/1年以上50年以内(1年単位)。※申込資格・条件/借入時満18歳以上満65歳以下で、最終完済時満80歳未満の方。指定の団体信用生命保険にご加入いただける方。安定した収入があると認められる方(給与収入のみの場合、同一勤務先に原則として3ヶ月以上。自営業・法人代表の場合、3年以上継続して営業している方)。※事務取扱手数料/借入金額の2.2%。※上記返済例は概算のため、実際の返済額と異なる場合があります。※掲載の融資条件は2026年8月6日現在のものです。金融情勢の変化、金融機関・保証会社により融資条件・金利等は変更される場合があります。※別途、諸費用・管理費等が必要となります。詳しくは係員までお問い合わせください。
02ご夫婦お二人での返済には「ペアローン」も利用可能
「ペアローン」とは、ご夫婦が共働きでそれぞれに収入がある場合に、
一つの購入物件に対して、ご夫婦がそれぞれ別々の住宅ローンを契約して融資を受けることです。
5,960万円を借り入れる場合
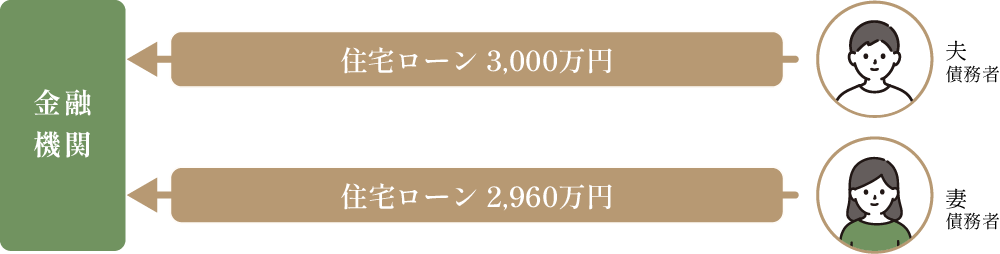
ペアローンのメリット
借入可能な金額が増える
夫、妻のそれぞれの年収に応じた住宅ローンを組むので単独で借りるよりも借りられる金額が増えます
ペアローン連生団信が利用できる
ペアローンの場合、住宅ローン契約を各自で行うため、夫婦ともに団信が利用できます。万が一片方が亡くなっても、全額ローンがなくなります。
金利プランを分けられる
住宅ローン契約が2本に分かれるので、妻は変動金利、夫は固定金利という組み合わせで、リスクを抑える住宅ローン設計が可能です。
住宅ローン減税を二人分使える
ご夫婦それぞれが契約者になるため、住宅ローン控除も二人分の適用に。世帯全体で受けられる減税額が大きくなります。
※ペアローンのご利用には、それぞれに金融機関の審査があります。諸費用・登記費用は契約本数分必要です。